Direct Distribution kumpara sa Distributor-Led RTM: Pagpili ng Tamang Modelo ayon sa Kategorya
 Team Vxceed · Setyembre 2026
Paulit-ulit tuwing ilang taon, muling bumabalik ang parehong debate sa mga leadership meeting ng FMCG: dapat bang mag-direct ang kumpanya at kunin ang margin ng distributor, o manatiling distributor-led at panatilihing magaan ang balance sheet? Karaniwang binabalangkas ang debate bilang tanong ng pilosopiya, kontrol laban sa asset efficiency, gayong ito ay talagang tanong ng aritmetika na nagbabago ang sagot depende sa kategorya, sa heograpiya, at kung minsan, sa outlet cluster kahit sa loob lang ng parehong lungsod.
Wala sa dalawang modelo ang likas na mas superyor. Nananalo ang direct distribution kapag suportado ito ng ekonomiya at talo nang husto kapag hindi, at totoo rin ito sa kabaligtaran para sa isang distributor-led na modelo. Ang mga kumpanyang tama ang ginagawa ay bihirang pumili ng isang modelo para sa buong negosyo. Pinapatakbo nila ang dalawa, sinasadya, at alam nila nang eksakto kung nasaan ang linya.
Ano talaga ang ibinibigay sa iyo ng direct distribution
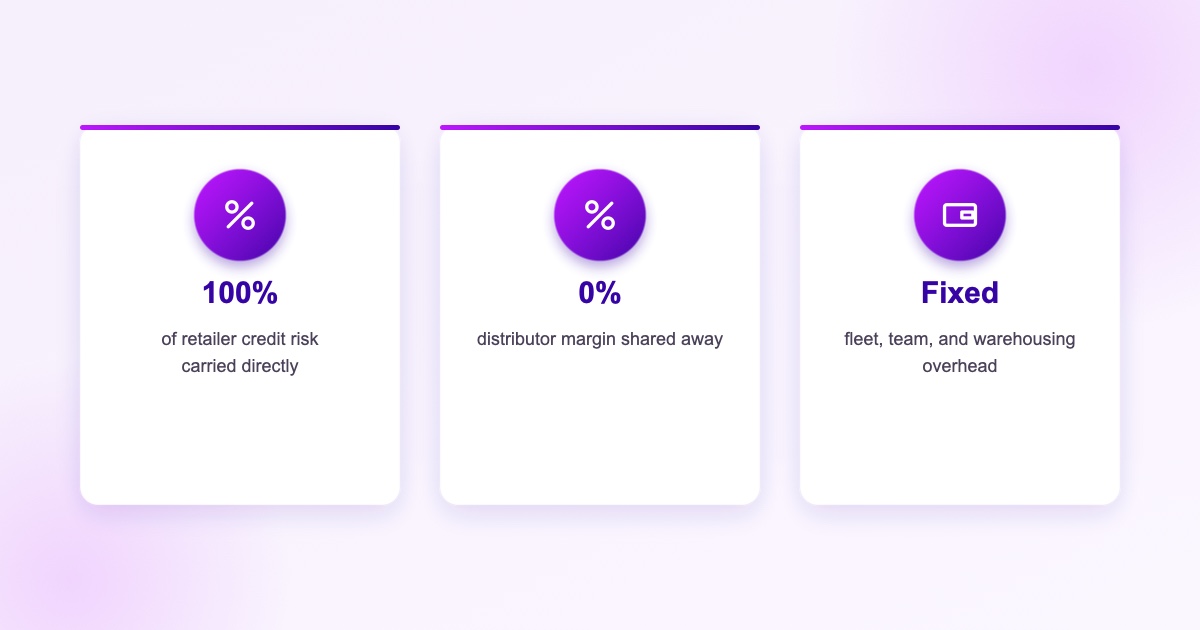
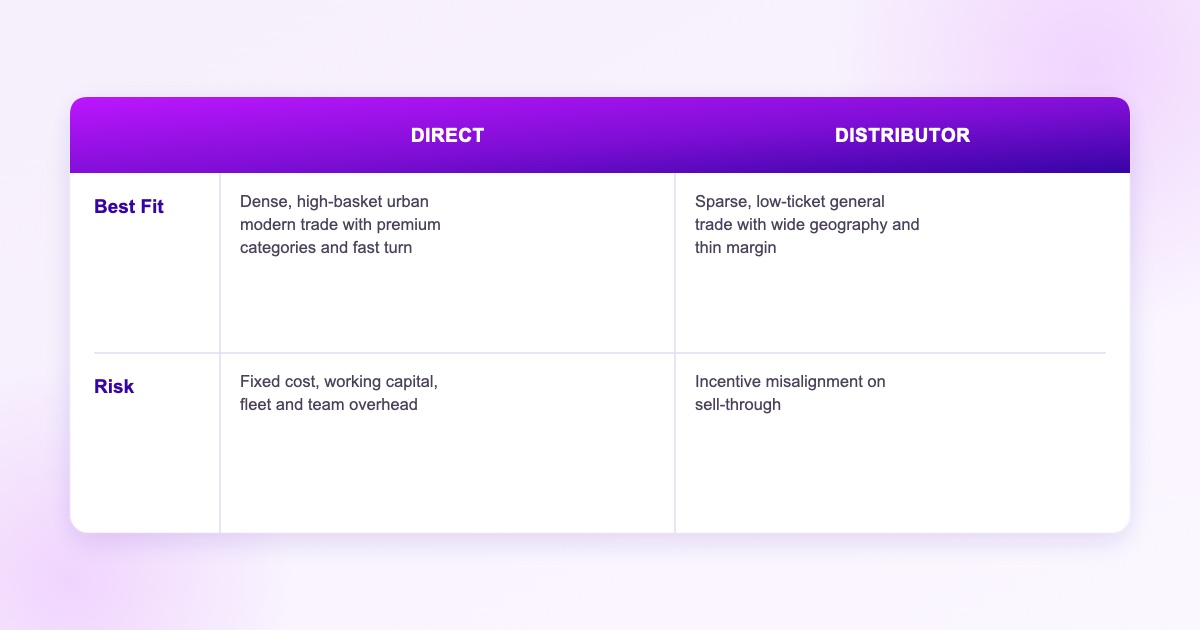
Ang pag-direct ay nangangahulugang ang brand ang nagmamay-ari ng sales team, delivery vehicle, at retailer relationship mula simula hanggang huli. Totoo ang naaakit dito: walang ibabahaging margin sa distributor, buong kontrol kung aling mga SKU ang itutulak at kailan, at first-party data sa bawat order sa halip na summarized na sell-out report ng distributor. Para sa isang premium na kategorya na may mataas na basket size at siksik na urban footprint, ang kontrol na iyon ay maaaring nagkakahalaga ng ilang puntos ng margin.
Ang hindi ibinibigay sa iyo ng direct distribution ay mas mababang gastos. Isang sales team na pag-aari ng brand, isang fleet ng mga delivery van, at ang working capital para direktang magdala ng credit sa daan-daang retailer ay mamahaling imprastraktura, at nananatili itong mamahalin kahit siksik at kumikita man o kalat-kalat at marginal ang mga outlet na pinagsisilbihan nito. Ang direct distribution ay pinagtutuunan ang gastos sa parehong paraan na pinagtutuunan nito ang kontrol.
Saan nananalo ang isang distributor-led na modelo batay sa aritmetika, hindi lang sa tradisyon
Sumasagot ang distributor sa tatlong gastos na kung hindi ay direktang dadalhin ng brand: ang working capital na nakatali sa retailer credit, ang local relationship capital na itinayo sa loob ng maraming taon ng paglilingkod sa parehong mga kalye, at ang last-mile density na nagpapahalaga sa isang low-ticket na outlet na bisitahin man lang. Sa mga merkadong kung saan ang general trade pa rin ang bumubuo ng karamihan ng volume, halos imposible para sa isang brand-owned na team na tularan ang density advantage na iyon sa parehong gastos.
Totoo rin ang tradeoff. Ang mga insentibo ng distributor ay hindi awtomatikong naka-align sa mga insentibo ng brand, lalo na sa sell-in kumpara sa sell-out: ang distributor na binabayaran batay sa primary billing ay may mas kaunting dahilan para habulin ang sell-through kumpara sa brand, kaya naman kailangan ng mga distributor-led na modelo ng service-level agreement at incentive structure na gumagantimpala sa resultang talagang mahalaga sa brand, hindi lang sa invoice.
Ang mga variable na talagang nagpapasya sa sagot
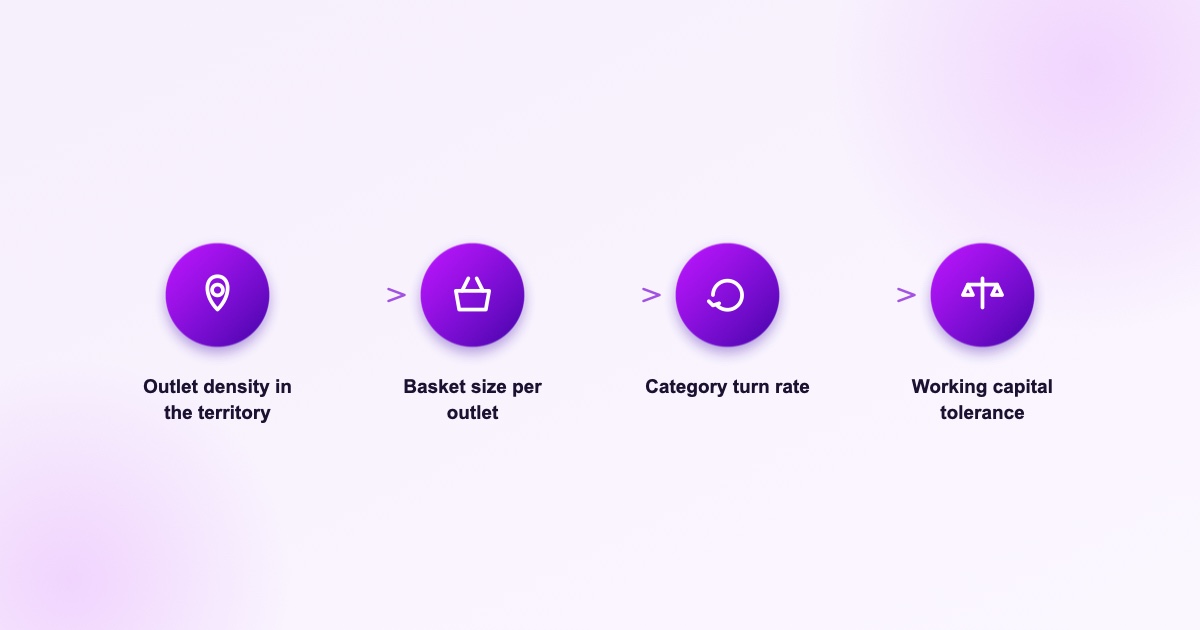
Apat na variable ang bumubuo sa karamihan ng bigat ng desisyong ito, at kapansin-pansin na wala sa mga ito ang "aling modelo ang ginagamit ng pinakamalaking kakumpitensya namin." Ang outlet density ang nagtatakda kung ang direct route ay mapupuno nang episyente sa loob ng isang araw. Ang basket size ang nagtatakda kung sapat kalaki ang margin na nakukuha mula sa pag-alis ng distributor para bigyang-katwiran ang fixed cost ng isang direct team. Ang category turn ang nagtatakda kung gaano karaming working capital ang nasa transit sa anumang sandali, na mas mahalaga para sa isang brand na direktang nagdadala nito kumpara sa isang distributor na ikinakalat ang panganib na iyon sa maraming brand. At ang working capital tolerance, sa katotohanan, ang nagtatakda kung gaano karaming bahagi ng desisyong ito ang available pa nga sa isang kumpanya sa isang partikular na punto ng kanilang paglago.
Ang isang mabilis-umikot, mababang-basket na kategorya sa isang siksik na urban market ay kadalasang makapagbibigay-katwiran sa direct coverage kahit manipis ang margin bawat yunit, dahil ang volume at turn ang nagbabayad-pinsala. Halos hindi ito magagawa sa parehong kategorya sa isang bihira-populado na rural na heograpiya. Ito ang pinakamalaking dahilan kung bakit hindi gumagana nang maayos ang isang blanket na direct-versus-distributor policy kaysa sa isang mixed model: talagang iba ang tamang sagot depende sa heograpiya, hindi lang sa kagustuhan ng brand.
Pagpapatakbo ng isang mixed model nang hindi ito nagiging dalawang hiwalay na negosyo
Karamihan sa malalaking FMCG network ay natatapos na pinapatakbo ang dalawang modelo nang sabay-sabay, direct sa siksik na urban cluster at premium modern trade, at distributor-led kung saan ang density ng general trade ang gumagawa ng mabigat na trabaho. Ang panganib sa isang mixed model ay hindi ang paghahati mismo, kundi ang pagpapabaya sa dalawang panig na mag-ulat sa hiwalay na sistema na may hiwalay na kahulugan ng availability, hiwalay na promotional calendar, at walang iisang pananaw kung ano talaga ang nangyayari sa istante.
Kapag nangyari iyon, maaaring sabay na maubusan ng stock ang isang brand sa direct channel nito at ma-overstock naman sa distributor channel nito sa parehong lungsod, at walang napapansin hanggang sa quarterly review. Ang solusyon ay hindi ang pagpili ng isang modelo kaysa sa isa pa. Ito ay ang pagtiyak na ang dalawang modelo ay nagpapakain sa iisang commercial view, para ang desisyon sa coverage sa isang channel ay isinasaalang-alang ang nangyayari na sa kabilang channel.
Mga Madalas Itanong
Hindi. Inaalis ng direct distribution ang margin ng distributor ngunit idinadagdag ang buong gastos ng isang brand-owned na sales team, fleet, at retailer credit. Kadalasan itong nangunguna sa siksik, mataas ang basket, at mabilis-umikot na kategorya, at bumababa naman sa bihira-populado o mababang-ticket na merkado, kung saan ang density ng distributor at ibinabahaging working capital ang mas episyenteng nagpapatakbo sa modelo.
Working capital. Ang isang brand na direktang nagdadala ng retailer credit ay sumasagot sa isang panganib na dating ikinakalat ng distributor sa maraming brand at outlet. Sa mabagal-umikot o mataas-ang-basket na kategorya, ang working capital exposure na iyon ay maaaring higit pa sa margin na nakuha mula sa pag-alis ng distributor.
Ang isang distributor na binabayaran batay sa primary billing (sell-in) ay may mas kaunting direktang insentibo na itulak ang sell-out sa istante kumpara sa brand. Kung walang service-level agreement at mga insentibong nakatali sa sell-through, on-shelf availability, at outlet coverage, maaaring maabot ng isang distributor-led na modelo ang sarili nitong target habang bumababa ang performance ng brand sa istante.
Oo, at karamihan sa malalaking FMCG network ay ginagawa ito, karaniwang direct sa siksik na urban at modern trade cluster at distributor-led kung saan ang density ng general trade ang gumagawa ng mabigat na trabaho. Ang panganib ay operational fragmentation: kung ang dalawang channel ay nag-uulat sa hiwalay na sistema, maaaring maubusan ng stock ang isang brand sa isang channel at ma-overstock sa kabila, sa parehong lungsod, nang walang sinumang napapansin.
Ang outlet density, basket size, category turn rate, at working capital tolerance ng kumpanya ang bumubuo sa karamihan ng bigat ng desisyon. Dapat gawin ang desisyon ayon sa heograpiya at kategorya, hindi bilang iisang company-wide na patakaran, dahil talagang iba ang tamang sagot sa pagitan ng isang siksik na urban cluster at isang bihira-populado na rural na teritoryo.
I-modelo ang inyong distribution mix bago ito baguhin
Tingnan kung paano tinutulungan ng Vxceed ang mga commercial team na ikumpara ang direct at distributor-led na coverage nang magkatabi, gamit ang tunay na outlet-level na cost-to-serve data sa halip na hula sa boardroom.
Humiling ng Demo

