Paano Bumuo ng Route-to-Market Strategy: Outlet Segmentation, Channel Mix, at Cost-to-Serve
 Team Vxceed · September 2026
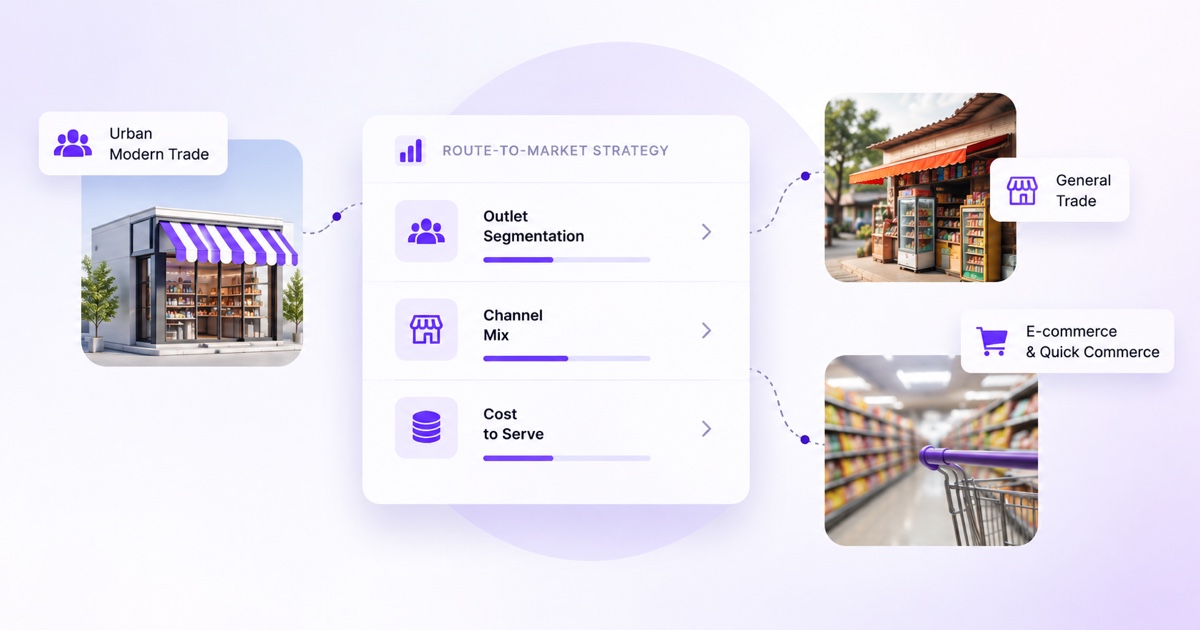
Karamihan ng usapan tungkol sa route-to-market ay nagsisimula sa maling lugar. Humihingi ang regional sales head ng mas maraming feet on the street, humihingi ang distributor ng mas malaking margin, at tinatanong ng CFO kung bakit patuloy na tumataas ang cost-to-serve kahit lumalago ang revenue. Makatwiran ang bawat tanong kung tingnan nang mag-isa. Ngunit kapag pinagsama-sama, inilalarawan nila ang isang kumpanyang nagtuturing sa route-to-market bilang isang coverage problem gayong ito ay aktwal na isang sequencing problem: aling mga outlet ang nararapat mabigyan ng priyoridad, sa aling channel, sa anong visit frequency, at sa anong cost.
Ang route-to-market (RTM) strategy ay ang operating model na sumasagot sa mga tanong na iyon bago pa kailanganin ng field team na manghula. Kapag maayos itong ginawa, ito ang nagpapasya kung paano maaabot ng brand ang bawat outlet sa saklaw nito, hindi lang ang pinakamalalaki, sa paraang magagawang isakatuparan ng isang distributor, isang sales manager, at isang finance team nang hindi nagkakasalungatan sa isa't isa.
Bakit ang pagtrato sa bawat outlet nang pantay-pantay ang default na kabiguan
Sa huli, bawat distribution network sa FMCG ay naiipon ng mga outlet na magkaibang-magkaiba ang ugali sa ilalim ng isang coverage plan. Ang isang mataas ang velocity na urban kirana na nagbebenta ng dalawampung SKU kada linggo at ang isang low-footfall na rural outlet na nagbebenta lang ng tatlo ay natatapos sa parehong beat, binibisita sa parehong frequency, at sino-stock batay sa parehong norms. Naka-out of stock ang urban outlet sa pagitan ng mga bisita. Ang rural outlet naman ay may dead inventory na hindi nito naibebenta bago ang susunod na tawag.
Wala sa dalawang kabiguan ang lumalabas bilang isang dramatikong numero. Lumalabas ito bilang mabagal na akumulasyon: stockout sa fast movers, working capital na natambak sa mabagal umikot na stock, at isang field team na tumigil na sa pagtitiwala sa beat plan dahil hindi ito tumutugma sa nakikita nila sa lupa. Karamihan sa RTM rebuild ay nagsisimula dito, hindi dahil napagpasyahan ng leadership na kailangan ng strategic overhaul ang distribution, kundi dahil ang field data mismo ang gumawa sa hindi pagtugmang ito na imposibleng balewalain.
Nagsisimula ang solusyon sa isang desisyong kadalasang nililiwanag ng mga brand: hindi lahat ng outlet ay karapat-dapat sa parehong coverage model, at ang pagkukunwaring iba ito ang pinakakaraniwang dahilan kung bakit hindi naaabot ng mga RTM plan ang sarili nilang mga target.
Ang Apat na Desisyong Bumubuo sa Isang RTM Strategy
Ang RTM strategy ay talagang apat na magkakasunod na desisyon. Ang pag-skip sa isa ay hindi nagpapasimple sa plano, itinutulak lang nito ang problema pababa sa susunod na team na magsasakatuparan.
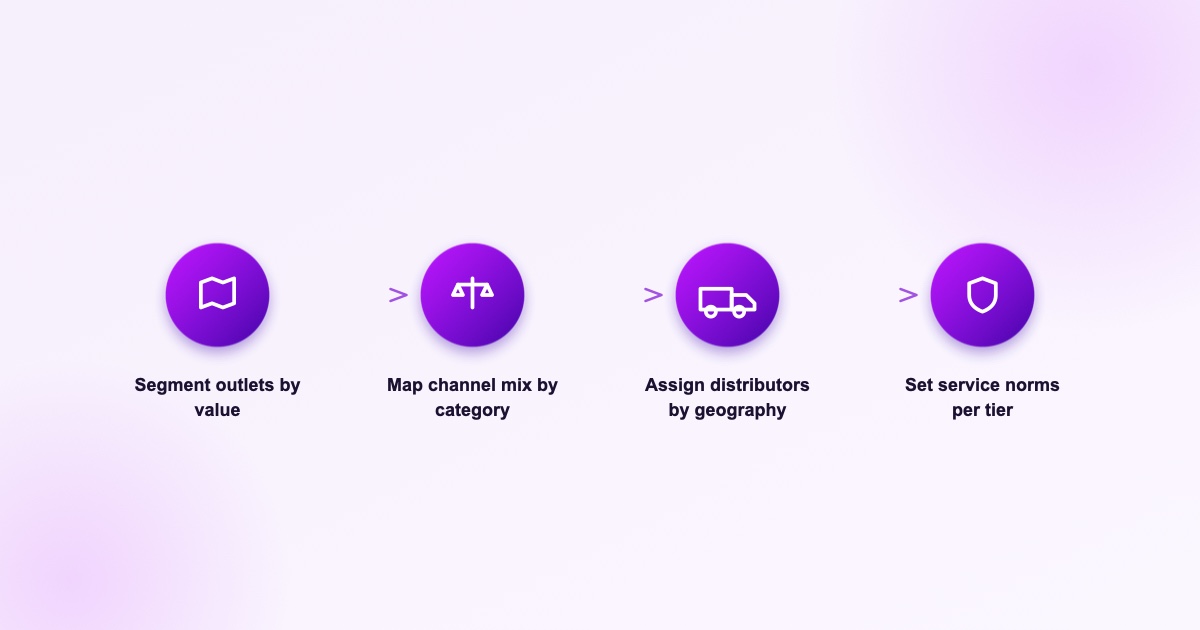
I-segment ang mga outlet base sa value, hindi lang sa laki. Ang revenue ang pinakamadaling variable na pagbabatayan, at ang maling variable kung ito lang ang pagbabatayan. Ang isang kapaki-pakinabang na segmentation ay tinitimbang nang sabay ang sales velocity, basket size, growth trend, at credit risk, dahil ang isang high-revenue na outlet na may mabagal magbayad na credit at patag na growth ay mas masamang taya kaysa sa isang mid-revenue na outlet na patuloy na bumibilis kada buwan.
I-map ang channel mix base sa category, hindi base sa company-wide default. Mas madaling isulat ang isang solong national channel policy ngunit palagi itong mali para sa hindi bababa sa isang category. Ang kumikilos sa general trade para sa personal care ay bihirang tumugma sa kumikilos sa general trade para sa packaged food, at ang pagtrato sa modern trade at traditional trade bilang magkapalit na mga problema sa distribution ay lumilikha ng isang plano na hindi mahusay na maipapatupad ng alinmang channel.
Itakda ang mga distributor at direct coverage base sa heograpiya, hindi base sa kasaysayan ng relasyon. Kadalasang isinasalamin ng legacy distributor territory kung sino ang available noong nabuksan ang market, hindi kung sino ang pinakanaangkop sa kung saan lumipat na ang demand mula noon. Mas mahirap sa pulitika ang muling pagtatakda ng territory kaysa sa muling pagguhit ng mapa, kaya naman karamihan ng network ay nagpapasan ng geographic mismatch nang ilang taon lampas sa dapat nang petsa ng pag-aayos.
Magtakda ng service norms kada tier, at panatilihin ito. Ang isang segmentation model ay kasinggaling lang ng visit frequency at order cycle na binubuo nito. Kailangan ng top-tier na mga outlet ng service level na nagpoprotekta sa on-shelf availability; ang mas mababang tier naman ay nangangailangan ng cycle na hindi lulubog ang rep sa low-yield na mga tawag. Kailangang matibay ang norms na ito sa aktwal na beat plan, hindi lang mukhang maayos sa isang planning deck.
Ang Aktwal na Gastos ng Isang Hindi Tugmang RTM Strategy
Ang gastos ng pagkakamali sa RTM ay bihirang lumitaw bilang isang line item. Lumalabas ito nang nakakalat sa sales, operating cost, at working capital, kaya naman nakaliligtas ito sa mga quarterly review nang napakatagal: walang iisang metric na sumasaklaw sa buong problema.
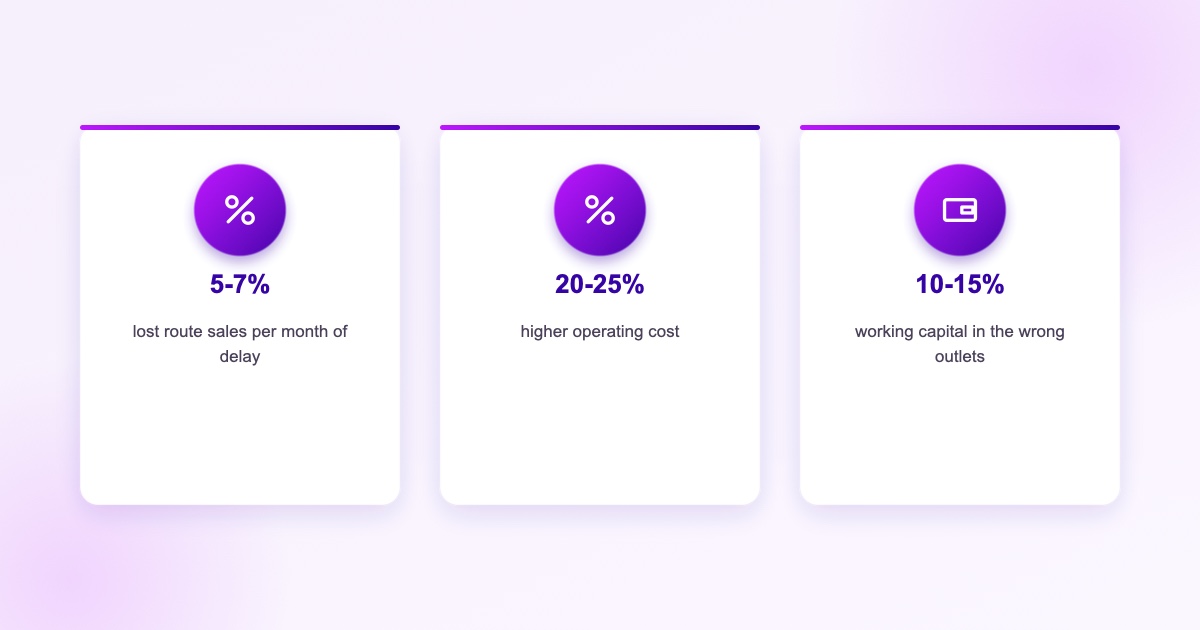
Para sa isang mid-sized network, ang bawat buwan na nananatili sa lugar ang isang hindi tugmang RTM model ay maaaring mangahulugan ng humigit-kumulang 5–7% na nawalang route sales dahil sa stockout sa fast movers, 20–25% na mas mataas na operating cost mula sa inefficient na beat at emergency reload, at 10–15% ng working capital na nakatambak sa slow-moving stock sa maling mga outlet. Wala sa mga numerong ito, kapag nag-iisa, ang sapat para mag-udyok ng intervention. Ngunit sama-sama, sa loob ng isang buong fiscal year, kumakatawan ang mga ito sa value destruction na kadalasan ay lumalagpas sa gastos ng pag-ayos ng pinagbabatayang segmentation.
Sapat na tuloy-tuloy ang pattern na ito para pagbatayan ng plano: ang mga outlet na nagpapalugi sa kumpanya ay bihirang ang pinakamaliit. Ito ay ang mga mid-tier na outlet na naisama sa isang generic na coverage bucket sa halip na isang segment na tumutugma sa aktwal na paraan ng kanilang pagbebenta.
Pagpili ng channel mix: general trade, modern trade, at direct
Ang channel mix ang lugar kung saan karamihan ng RTM strategy ay nagpapatunay ng saysay nito o tahimik na nabibigo. Ang tatlong malawak na modelo, indirect distribution sa pamamagitan ng mga distributor at wholesaler, direct-to-retail, at modern trade sa pamamagitan ng centralized buying desk, ay hindi mga magkakalabang opsyon na pagpipilian ng isa. Ang mga ito ay mga kasangkapan na angkop sa iba't ibang bahagi ng parehong outlet universe.
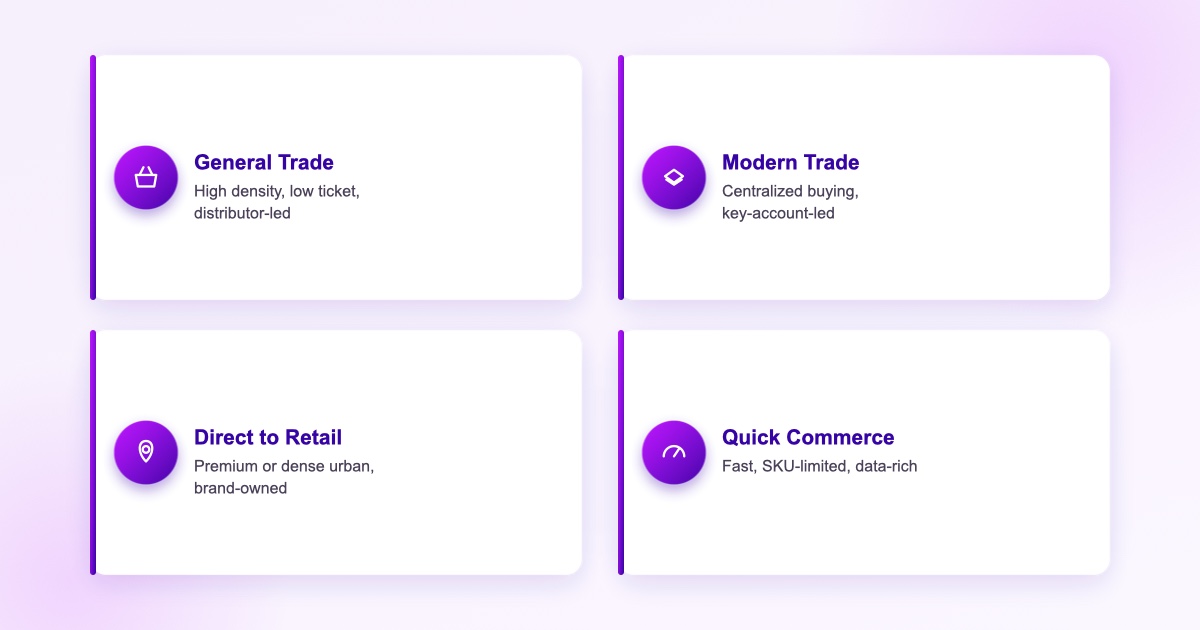
General trade, na siya pa ring nakararami sa volume ng FMCG sa karamihan ng emerging market, ay distributor-led dahil sa pangangailangan. Masyadong mataas ang outlet density at masyadong mababa ang ticket size para makabawi sa sarili ang direct coverage sa labas ng siksik na urban cluster. Iba naman ang logic ng modern trade: centralized buying, key account management, at terms of trade na napag-usapan nang minsan at inilalapat sa daan-daang tindahan. Nasa pagitan ng dalawa ang direct-to-retail, na viable kung parehong mataas ang outlet density at basket size para masakop ang gastos ng brand-owned sales team.
Pinalalala pa ito ng quick commerce dahil hindi ito maayos na naaangkop sa alinman sa tatlo. Kumikilos itong parang modern trade sa centralized ordering nito, pero parang direct channel naman sa bilis at SKU-level na data na ibinabalik nito, at ang mga brand na isinasama pa rin ito sa general trade playbook ay hindi lubos na ginagamit ang isang channel na nagbibigay ng near-real-time na sell-through data.
Ang praktikal na pagsubok para sa channel mix ay madaling sabihin ngunit mahirap gawin: tumutugma ba ang modelo sa basket size at visit economics ng outlet, o tumutugma ba ito sa paraan ng laging pagbebenta ng kumpanya sa territory na iyon? Mas madalas maghiwalay ang dalawang sagot kaysa sa inaasahan ng karamihan sa commercial team.
Kung Saan Dapat Magtapos ang Usapan sa Cost-to-Serve
Ang cost-to-serve ang numerong dapat magdisiplina sa bawat desisyon sa segmentation at channel sa itaas, at ito rin ang numerong huling kinakalkula, kung kinakalkula man, ng karamihan sa RTM plan. Sinasagot nito ang isang tiyak na tanong: ano ba talaga ang gastos, sa rep time, fuel, credit risk, at reload trips, para mapanatiling maayos ang serbisyo sa isang outlet ayon sa itinalagang tier nito?
Kapag matapat na kinakalkula ang cost-to-serve, lumalabas na malaking bahagi ng mga outlet sa karamihan ng network ay marginal o hindi na kumikita sa kasalukuyang visit frequency nila. Hindi ito dahilan para itigil na ang serbisyo sa kanila. Ito ay dahilan para i-right-size ang service level, ilipat sila sa isang mas murang channel gaya ng isang distributor-run direct store delivery na route sa halip na isang dedicated na rep visit, o isama sila sa isang relasyon sa wholesaler na mas episyenteng nagdadala ng gastos kaysa sa kayang gawin ng isang company-owned na beat.
Ang mga brand na hindi kailanman gumagawa ng kalkulasyong ito ay karaniwang natututo sa mahirap na paraan, kapag napipilitan ang isang cost review na gumawa ng across-the-board na pagbawas sa coverage na parehong tumatama sa magandang at masamang outlet, sa halip na isang targeted na reallocation na nagpoprotekta sa mga outlet na talagang sulit bisitahin.
Paggawa sa Strategy na Manatiling Epektibo sa Larangan
Ang RTM strategy na nabubuhay lang sa isang planning document ay hindi strategy, ito ay slide lamang. Nagiging totoo ito kapag tatlong bagay ang nangyayari nang magkasabay: muling binubuo ang segmentation sa isang cycle na tumutugma sa bilis ng aktwal na pagbabago ng ugali ng outlet, karaniwan ay quarterly sa halip na annually; muling itinatakda ang distributor at rep incentives ayon sa bagong tier sa halip na naka-focus pa rin sa luma; at binibigyan ang mga field team ng visibility kung bakit nagbago ang tier ng isang outlet, hindi lang isang updated na beat plan na walang paliwanag.
Mas mahalaga ang huling puntong ito kaysa sa isinasaalang-alang ng karamihan sa rollout. Ang isang beat plan na nagbabago nang walang paliwanag ay nakikita ng field rep na parang basta-basta lang, at ang mga rep na hindi nagtitiwala sa plano ay tahimik na babalik sa sarili nilang paghuhusga sa loob ng ilang linggo. Ang RTM strategy ay mananatiling matibay habang nakikita ng mga taong nagpapatupad nito ang logic sa likod nito.
Mga Madalas Itanong
Ang route-to-market (RTM) strategy ay ang operating model na ginagamit ng isang brand para magpasya kung paano nito maaabot ang bawat outlet sa distribution universe nito: aling channel ang nagsisilbi sa bawat outlet, sa anong visit frequency, sa pamamagitan ng aling distributor o direct route, at sa anong cost to serve. Ito ang execution layer sa ilalim ng isang mas malawak na go-to-market plan.
Ang paglalapat ng iisang coverage model sa mga outlet na magkaiba ang ugali ay gumagawa ng dalawang kabiguan nang sabay: stockout sa fast-moving na mga outlet na kailangan ng mas madalas na bisita, at dead inventory sa slow-moving na mga outlet na kailangan ng mas kaunti. Ang pag-segment base sa sales velocity, basket size, growth trend, at credit risk ay nagbibigay-daan sa brand na itugma ang visit frequency at stock norms sa tunay na paraan ng pagbebenta ng bawat outlet.
Itugma ang channel sa outlet density at basket size sa halip na sa kasaysayan ng kumpanya. Bagay ang general trade sa high-density, lower-ticket na mga outlet at dumadaan sa mga distributor dahil sa pangangailangan. Bagay naman ang modern trade sa centralized, key-account-led na pamimili. Gumagana ang direct-to-retail kung parehong sapat ang density at basket size para bigyang-katwiran ang isang brand-owned sales team. Karamihan sa network ay kailangan ng sadyang channel mix, hindi iisang default.
Ang cost-to-serve ay ang aktwal na gastos, sa rep time, fuel, credit risk, at reload trips, para mapanatiling maayos ang serbisyo sa isang outlet ayon sa itinalagang visit tier nito. Kapag matapat itong kinakalkula, kadalasang nalalantad na malaking bahagi ng mga outlet ay marginal na sa kasalukuyang service level nila, na dapat mag-udyok ng right-sized na visit frequency o mas murang channel, hindi isang across-the-board na pagbawas sa coverage.
Mas mabilis magbago ang ugali ng outlet kaysa sa isinasaalang-alang ng karamihan sa annual planning cycle. Ang pag-review ng segmentation kada quarter, sa halip na taun-taon, ay nakukuhanan ang mga outlet na lumipat ng tier bago pa lumitaw ang hindi pagtugma bilang stockout o dead stock, at pinapanatiling naka-align ang distributor at rep incentives sa kasalukuyang katotohanan sa halip na sa mapa noong nakaraang taon.
Gawing Naipapatupad na Plano ang RTM Strategy
Tingnan kung paano tinutulungan ng Vxceed ang mga commercial team na mag-segment ng mga outlet, i-model ang channel mix, at subaybayan ang cost-to-serve bilang isang konektadong sistema sa halip na tatlong hiwalay na spreadsheet.
Humiling ng Demo

