Pag-aayos ng Distributor Fragmentation Nang Walang Buong RTM Overhaul
 Team Vxceed · Setyembre 2026
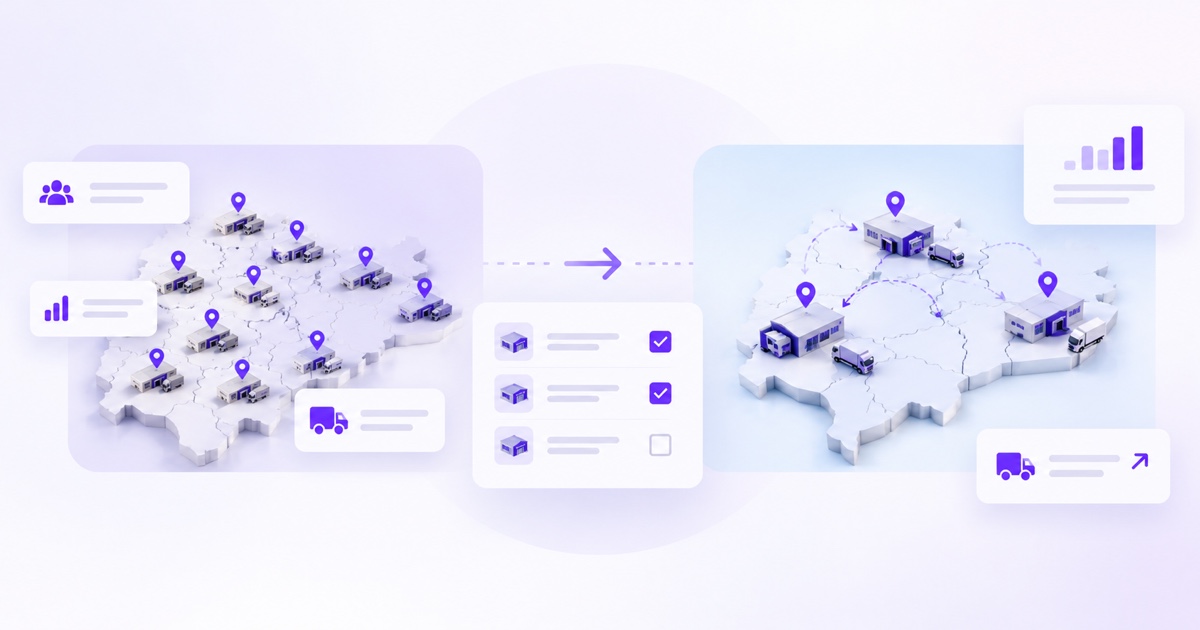
Halos hindi kailanman ipinapakilala ang distributor fragmentation bilang isang krisis. Tahimik itong naiipon, isang under-scaled na teritoryo sa isang pagkakataon, kadalasang bunga ng market expansion na ginawa sa ilalim ng time pressure: isang distributor na pumirma para saklawin agad ang isang puwang, isang teritoryong hinati matapos ang isang alitan, isang legacy na relasyon na pinanatiling buhay kahit lampas na sa punto ng commercial sense nito. Walang mali sa bawat desisyong ito kapag tiningnan nang hiwalay. Ngunit sama-sama, iniiwan nila ang isang network na may mas maraming distributor kaysa sa kailangan nito, bawat isa ay masyadong maliit para makapag-invest nang tama sa mga outlet na pinagsisilbihan nito.
Ang resulta ay isang network na mukhang lubos na saklaw sa mapa ngunit hindi maganda ang performance sa lupa: manipis na margin na pumipigil sa mga distributor na mag-invest sa delivery infrastructure, hindi pare-parehong service level sa magkakalapit na teritoryo, at isang brand na hindi makakuha ng malinaw, consolidated na pananaw sa sarili nitong distribution dahil dumaraan ang data sa dose-dosenang magkakahiwalay na relasyon.
Paano malalaman ang pagkakaiba ng fragmentation sa malusog na distributor density
Hindi lahat ng merkadong may maraming distributor ay fragmented. Ang siksik at mataas ang populasyon na heograpiya ay talagang kayang suportahan ang mas maraming maliliit na distributor, na bawat isa ay viable sa sarili nitong karapatan. Ang pagkakaibang dapat suriin ay ang scale kaugnay ng potensyal ng teritoryo: maliit ba ang isang distributor dahil maliit at siksik ang teritoryo mismo, na okay lang, o maliit ito dahil hiniwa ito mula sa isang mas malaking teritoryo na kaya sanang suportahan ang isang mas malakas na distributor sa halip na dalawang nahihirapan?
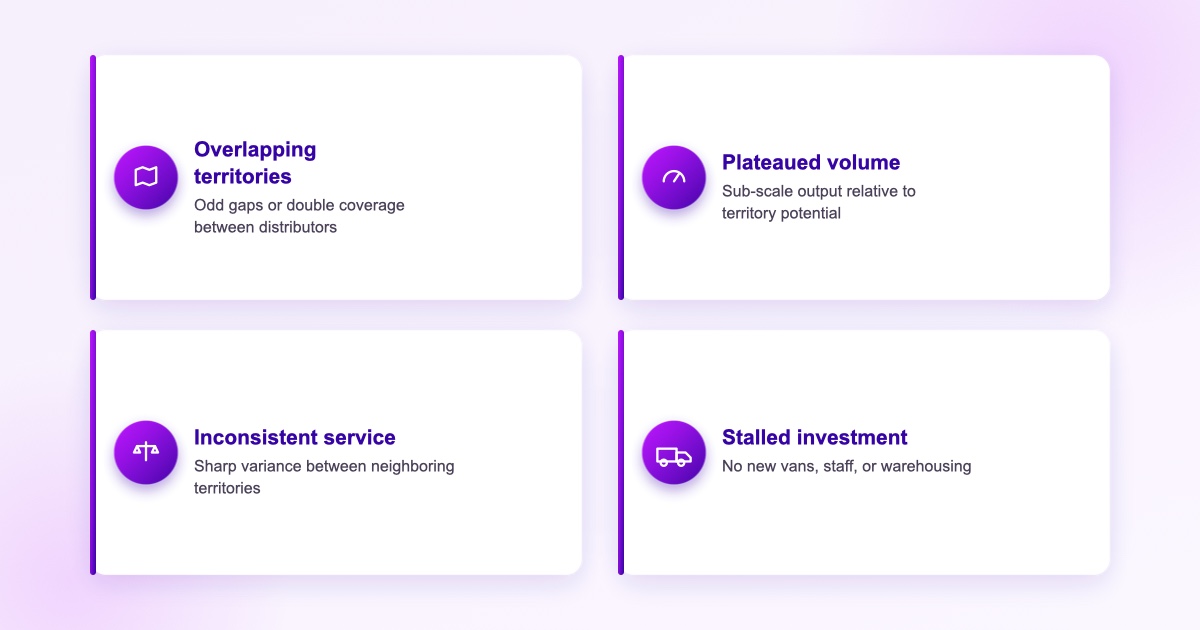
May apat na signal na kadalasang magkasamang lumilitaw kapag nangyayari ang ikalawang senaryo: mga teritoryong nagpapatong-patong o may kakaibang puwang sa pagitan nila, per-distributor na volume na tumigil sa pagtaas nang malayo sa dapat suportahan ng teritoryo, service level na malaki ang pagkakaiba sa magkakalapit na teritoryo nang walang malinaw na dahilan sa merkado, at mga distributor na tumigil sa pag-invest sa mga van, warehousing, o staff dahil hindi na ito binibigyang-katwiran ng margin sa kasalukuyan nilang scale.
Bakit karaniwang mali ang unang hakbang na buong RTM overhaul
Ang unang tugon kapag na-diagnose na ang fragmentation ay kadalasang i-redesign agad ang buong distribution map. Mahal ito, mabagal, at mapanganib: bawat teritoryong nasa transition ay isang teritoryong maaaring lumubog ang service level habang nag-a-ramp up ang bagong distributor, at kapag ginawa ito sa buong network nang sabay-sabay, dinaragdagan ang panganib na iyon ayon sa bilang ng teritoryong kasalukuyang ginagalaw.
Ang isang mas disiplinadong pamamaraan ay tinitingnan ang consolidation bilang isang sequence, hindi isang event. Magsimula sa mga teritoryong pinakamalala ang fragmentation at pinakamababa ang disruption ng solusyon, karaniwan ay katabing sub-scale na teritoryo na may natural at handang consolidation partner na nasa network na. Patunayan doon na gumagana ang transition model, habang protektado ang service level sa buong proseso, bago ito ilapat sa mga teritoryong mas mahirap ang paglipat o mas matatag ang umiiral na relasyon.
Pagpapatakbo ng transition nang walang pagbagsak sa service level
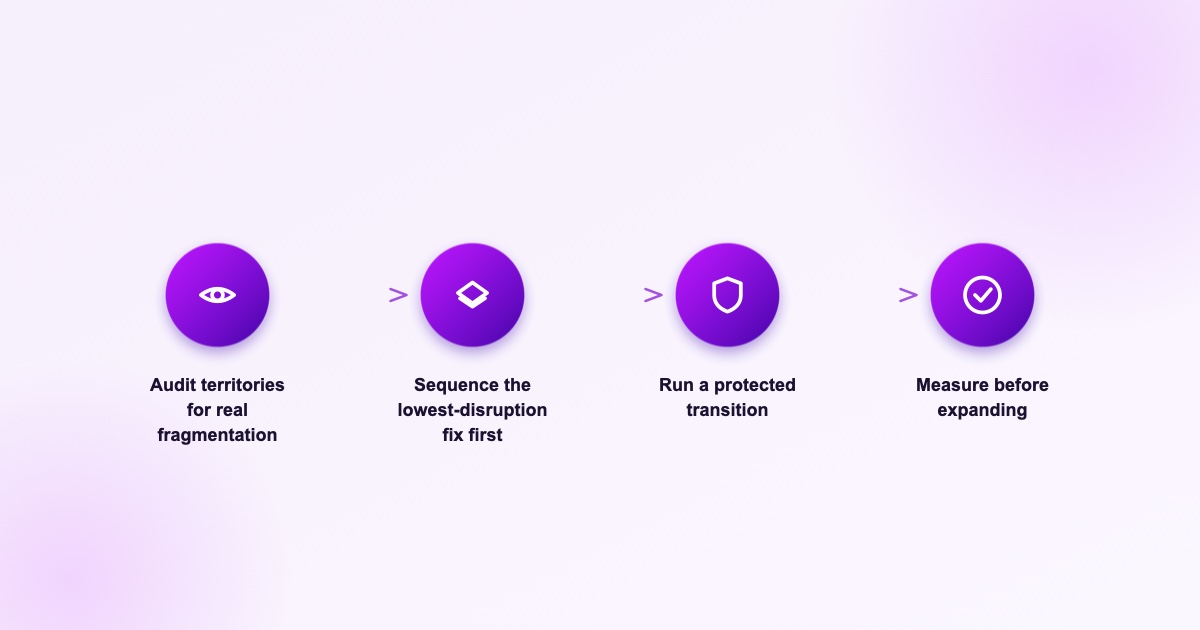
Ang transition mismo ang siyang pinakamahalagang sandali kung saan karamihan ng consolidation effort ay nakakakuha ng tiwala para sa susunod na yugto o nakakasira ng relasyon. Ang isang maikling overlap period, kung saan ang parehong papaalis at papasok na distributor ay may visibility sa mga order at stock position ng parehong teritoryo, ay pumipigil sa coverage gap na halos palaging idinudulot ng isang biglaang cutover. Onboarding ng Distributor — mahalaga rin dito ang disiplinang ito tulad ng sa bagong relasyon, dahil sa pananaw ng outlet, ito ay bagong distributor pa rin anuman ang karanasan ng distributor na iyon sa ibang bahagi ng network.
Ang outlet-level continuity — pagpapanatili ng parehong beat schedule, parehong order cycle, at kung maaari, ang parehong relasyon ng field rep — ay higit na nakakatulong protektahan ang service level sa panahon ng consolidation kaysa sa anumang antas ng back-office planning. Mas napapansin ng mga retailer ang bagong mukha at pagbabago sa araw ng bisita kaysa kung aling kumpanya ang naglabas ng invoice.
Ano talaga ang ibinabalik ng consolidation
Ang isang consolidated na teritoryo, na pinapatakbo ng distributor na may sapat na scale para bigyang-katwiran ang tunay na investment, ay kadalasang unang lumilitaw sa mga bahagi ng negosyo na pinakamahirap sukatin sa isang business case ngunit pinakamadaling makita kapag naayos na: mas kaunting hindi pagkakapantay-pantay ng serbisyo sa pagitan ng magkakalapit na outlet, isang distributor na handang mag-invest sa tamang vehicle fleet sa halip na umasa lamang sa inuupahang transportasyon, at isang brand na sa wakas ay nakakakuha ng isang malinaw na pananaw sa coverage sa halip na pagsama-samahin ang dose-dosenang bahagyang ulat.
Wala sa mga ito ang nangangailangan ng pagtanggal sa buong distribution network nang sabay-sabay. Kinakailangan lamang ang katapatan kung aling mga teritoryo ang fragmented dahil sa istrukturang dahilan at ayusin ang mga iyon nang may sadya, sa halip na balewalain ang problema o subukang solusyunan ito sa lahat ng lugar nang sabay-sabay.
Mga Madalas Itanong
Ang distributor fragmentation ay ang kalagayan kung saan ang isang route-to-market network ay may mas maraming distributor kaysa sa episyenteng kayang suportahan ng mga teritoryo nito, bawat isa ay masyadong maliit para makapag-invest nang tama sa coverage, delivery infrastructure, o service level. Karaniwan itong unti-unting naiipon sa pamamagitan ng mga desisyon sa market expansion sa halip na mangyari bilang iisang pangyayari.
Maghanap ng apat na signal nang magkasama: magkapatong o kakaiba ang hugis na teritoryo, per-distributor na volume na tumigil sa pagtaas nang mas mababa sa dapat suportahan ng teritoryo, service level na malaki ang pagkakaiba sa magkakalapit na teritoryo, at mga distributor na tumigil sa pag-invest sa mga van, warehousing, o staff dahil hindi na ito binibigyang-katwiran ng margin.
Inilalagay ng isang network-wide na redesign ang bawat teritoryo sa transition nang sabay-sabay, na dinaragdagan ang panganib ng pagbagsak ng service level. Ang isang sequenced na pamamaraan, na nagsisimula sa mga teritoryong pinakamalala ang fragmentation at pinakamababa ang disruption ng consolidation, ay nangangalaga sa service level habang pinapatunayan na gumagana ang transition model bago ito palawakin.
Ang isang maikling overlap period kung saan ang parehong papaalis at papasok na distributor ay may visibility sa parehong teritoryo ay pumipigil sa coverage gap. Ang pagpapanatiling pare-pareho ng beat schedule, order cycle, at relasyon ng field rep sa buong transition ay mas mahalaga sa outlet-level na service continuity kaysa sa back-office planning lamang.
Mas malakas na distributor na may sapat na scale para mag-invest sa tamang infrastructure, mas pare-parehong service level sa pagitan ng magkakalapit na teritoryo, at iisang malinaw na pananaw sa data para sa brand sa halip na pagsama-samahin ang mga ulat mula sa dose-dosenang sub-scale na relasyon.
Tingnan kung saan talaga humihina ang mga teritoryo ng inyong distributor
Tinutulungan ng Vxceed ang mga commercial team na i-map ang tunay na outlet-level na coverage laban sa mga teritoryo ng distributor, para maayos ang fragmentation gamit ang data sa halip na hula.
Humiling ng Demo

