Direct Distribution vs. Distributor-Led RTM: Memilih Model yang Tepat per Kategori
 Team Vxceed · September 2026
Setiap beberapa tahun, versi debat yang sama muncul kembali dalam rapat pimpinan FMCG: apakah perusahaan sebaiknya go direct dan mengambil alih margin distributor, atau tetap distributor-led dan menjaga neraca tetap ringan? Debat ini biasanya dibingkai sebagai pertanyaan filosofis, kendali versus efisiensi aset, padahal sebenarnya ini adalah pertanyaan aritmetika yang jawabannya berubah menurut kategori, geografi, dan terkadang menurut klaster outlet dalam kota yang sama.
Tidak ada model yang secara inheren lebih unggul. Direct distribution menang ketika ekonominya mendukung dan kalah telak ketika tidak, dan hal yang sama berlaku sebaliknya untuk model distributor-led. Perusahaan-perusahaan yang berhasil melakukan ini dengan benar jarang memilih satu model untuk seluruh bisnisnya. Mereka menjalankan keduanya, secara sengaja, dan tahu persis di mana garis batasnya berada.
Apa yang sesungguhnya Anda dapatkan dari direct distribution
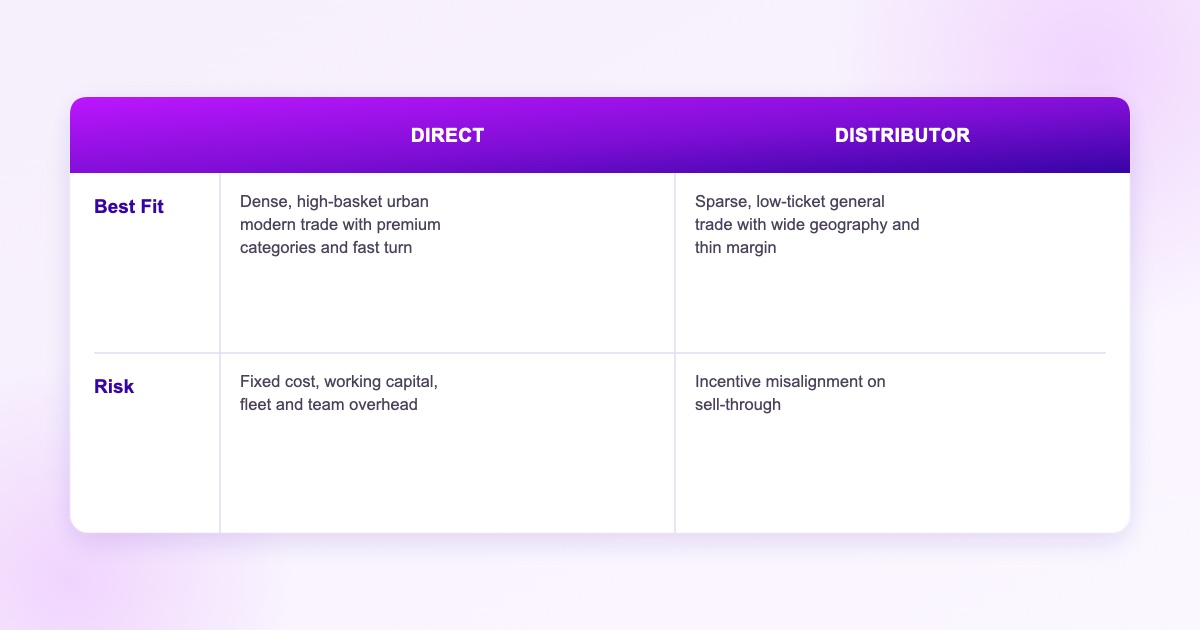
Go direct berarti brand memiliki tim sales, kendaraan pengiriman, dan relasi retailer secara end to end. Daya tariknya nyata: tidak ada margin distributor yang perlu dibagi, kendali penuh atas SKU mana yang didorong dan kapan, serta data first-party pada setiap pesanan, alih-alih laporan sell-out yang diringkas oleh distributor. Untuk kategori premium dengan basket size tinggi dan jejak urban yang padat, kendali tersebut dapat bernilai beberapa poin margin.
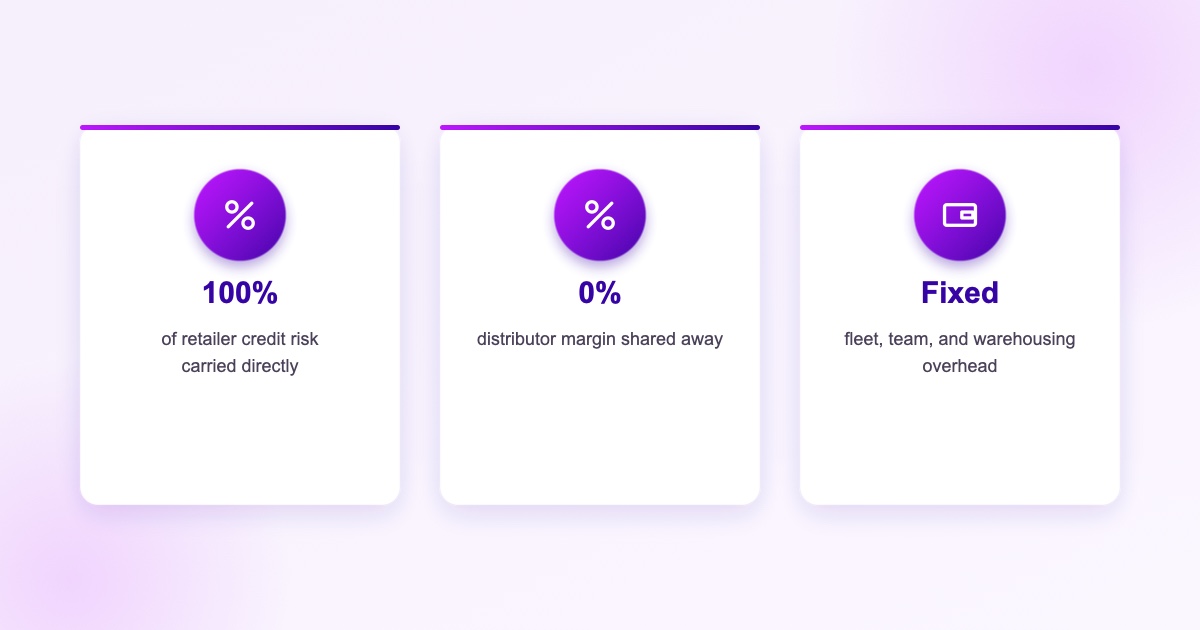
Yang tidak Anda dapatkan dari direct distribution adalah biaya yang lebih rendah. Tim sales milik brand sendiri, armada van pengiriman, dan modal kerja untuk menanggung kredit secara langsung dengan ratusan retailer adalah infrastruktur yang mahal, dan itu tetap mahal baik outlet yang dilayaninya padat dan menguntungkan maupun tersebar dan marginal. Direct distribution memusatkan biaya dengan cara yang sama seperti ia memusatkan kendali.
Di mana model distributor-led menang secara aritmetika, bukan hanya tradisi
Seorang distributor menyerap tiga biaya yang jika tidak akan ditanggung langsung oleh brand: modal kerja yang tertahan dalam kredit retailer, modal relasi lokal yang dibangun selama bertahun-tahun melayani jalan-jalan yang sama, dan kepadatan last-mile yang membuat outlet bertiket rendah layak dikunjungi sama sekali. Di pasar-pasar di mana general trade masih menyumbang sebagian besar volume, keunggulan kepadatan tersebut hampir mustahil ditiru oleh tim milik brand sendiri dengan biaya yang sama.
Trade-off-nya juga nyata. Insentif distributor tidak secara otomatis selaras dengan insentif brand, terutama pada sell-in versus sell-out: distributor yang dibayar berdasarkan primary billing memiliki alasan yang lebih kecil untuk mengejar sell-through dibandingkan brand, dan itulah sebabnya model distributor-led membutuhkan service-level agreement dan struktur insentif yang menghargai hasil yang sesungguhnya diperhatikan brand, bukan sekadar invoice.
Variabel-variabel yang sesungguhnya menentukan jawabannya
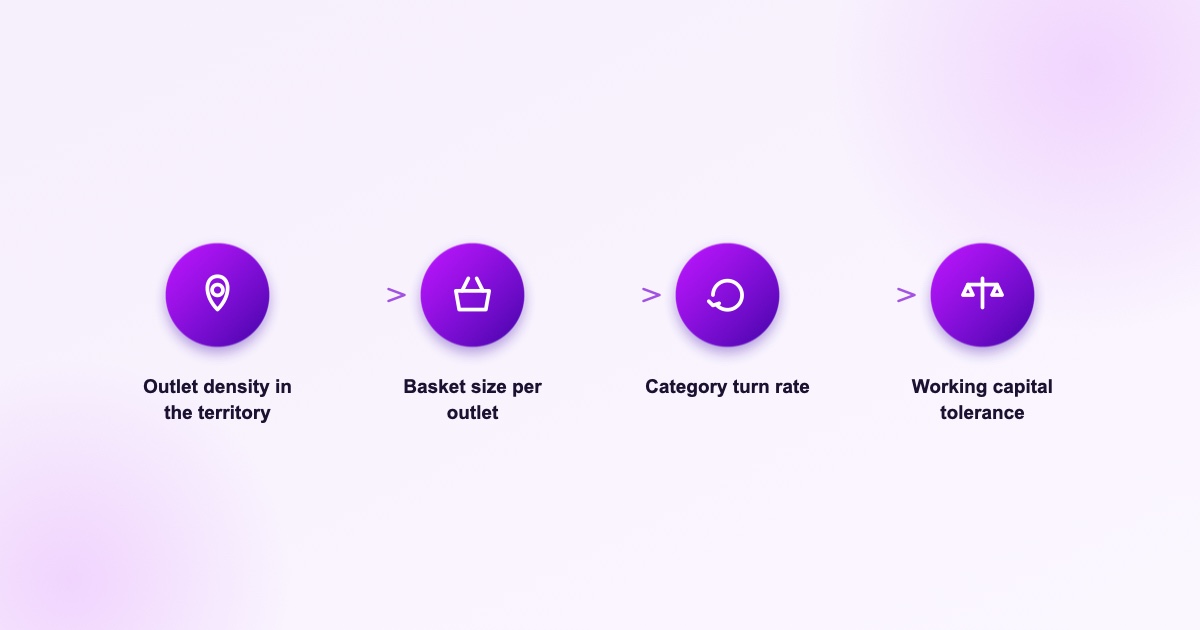
Empat variabel menanggung sebagian besar bobot dalam keputusan ini, dan yang menarik, tidak satu pun di antaranya adalah "model apa yang digunakan pesaing terbesar kita." Kepadatan outlet menentukan apakah sebuah rute direct dapat dipenuhi secara efisien dalam satu hari. Basket size menentukan apakah margin yang diperoleh dengan memotong distributor cukup besar untuk membenarkan biaya tetap tim direct. Category turn menentukan seberapa besar modal kerja yang tertahan dalam perjalanan pada waktu tertentu, yang lebih berarti bagi brand yang menanggungnya secara langsung dibandingkan bagi distributor yang menyebarkan risiko tersebut ke banyak brand. Dan toleransi modal kerja, sejujurnya, menentukan seberapa besar keputusan ini bahkan tersedia bagi sebuah perusahaan pada titik tertentu dalam pertumbuhannya.
Kategori yang cepat berputar dengan basket size rendah di pasar urban yang padat sering kali dapat membenarkan coverage direct bahkan dengan margin per unit yang tipis, karena volume dan perputaran mengompensasinya. Kategori yang sama di geografi pedesaan yang jarang penduduk hampir tidak pernah bisa. Inilah alasan terbesar mengapa kebijakan direct-versus-distributor yang berlaku menyeluruh berkinerja lebih buruk dibandingkan model campuran: jawaban yang tepat benar-benar berbeda menurut geografi, bukan hanya menurut preferensi brand.
Menjalankan model campuran tanpa membuatnya menjadi dua bisnis yang terpisah
Sebagian besar jaringan FMCG besar akhirnya menjalankan kedua model secara bersamaan, direct di klaster urban yang padat dan modern trade premium, distributor-led di mana pun kepadatan general trade menjadi penopang utama. Risiko dalam model campuran bukan pada pembagiannya itu sendiri, melainkan pada membiarkan kedua sisi melaporkan melalui sistem yang terpisah dengan definisi ketersediaan yang berbeda, kalender promosi yang berbeda, dan tanpa pandangan bersama tentang apa yang sesungguhnya terjadi di rak.
Ketika itu terjadi, sebuah brand bisa mengalami out of stock melalui channel direct-nya sekaligus overstock melalui channel distributornya di kota yang sama, dan tidak ada yang menyadarinya hingga tinjauan kuartalan. Solusinya bukan memilih satu model dibandingkan yang lain. Solusinya adalah memastikan kedua model memberi masukan pada satu pandangan komersial yang sama, sehingga keputusan coverage di satu channel memperhitungkan apa yang sudah terjadi di channel lainnya.
Pertanyaan yang sering diajukan
Tidak. Direct distribution menghilangkan margin distributor, tetapi menambahkan biaya penuh untuk tim sales, armada, dan kredit retailer milik brand sendiri. Model ini cenderung berkinerja lebih baik pada kategori yang padat, ber-basket size tinggi, dan cepat berputar, serta berkinerja lebih buruk pada pasar yang jarang penduduk atau bertiket rendah, di mana kepadatan distributor dan modal kerja bersama menjalankan model tersebut secara lebih efisien.
Modal kerja. Sebuah brand yang menanggung kredit retailer secara langsung menyerap risiko yang sebelumnya disebarkan oleh distributor ke banyak brand dan outlet. Pada kategori yang lambat berputar atau ber-basket size tinggi, eksposur modal kerja tersebut dapat melampaui margin yang diperoleh dari memotong distributor.
Distributor yang dibayar berdasarkan primary billing (sell-in) memiliki insentif langsung yang lebih kecil untuk mendorong sell-out di rak dibandingkan brand. Tanpa service-level agreement dan insentif yang terikat pada sell-through, ketersediaan di rak, dan coverage outlet, model distributor-led bisa saja mencapai targetnya sendiri sementara kinerja rak brand tertinggal.
Ya, dan sebagian besar jaringan FMCG besar melakukannya, biasanya direct di klaster urban dan modern trade yang padat, serta distributor-led di mana kepadatan general trade menjadi penopang utama. Risikonya adalah fragmentasi operasional: jika kedua channel melaporkan melalui sistem yang terpisah, sebuah brand bisa mengalami out of stock di satu channel dan overstock di channel lainnya dalam kota yang sama tanpa disadari siapa pun.
Kepadatan outlet, basket size, tingkat perputaran kategori, dan toleransi modal kerja perusahaan menanggung sebagian besar bobot keputusan ini. Keputusan sebaiknya dibuat berdasarkan geografi dan kategori, bukan sebagai kebijakan tunggal untuk seluruh perusahaan, karena jawaban yang tepat benar-benar berbeda antara klaster urban yang padat dan wilayah pedesaan yang jarang penduduk.
Modelkan bauran distribusi Anda sebelum Anda mengubahnya
Lihat bagaimana Vxceed membantu tim komersial membandingkan coverage direct dan distributor-led secara berdampingan, menggunakan data cost-to-serve tingkat outlet yang nyata, bukan sekadar tebakan di ruang rapat.
Ajukan permintaan demo

